Rychlý přehled
Jaké druhy pojištění nemovitosti existují?
Typy pojištění nemovitosti lze rozlišovat podle pojištěné stavby i podle rizik, která smlouva pokrývá. Pojišťovat můžete například rodinný dům, bytovou jednotku, rekreační objekt nebo garáž. U každé varianty je však rozhodující, proti čemu je majetek skutečně chráněn. Následující přehled rozlišuje jednotlivá krytí a související pojištění; nejde o jednotné názvy produktů všech pojišťoven.
| Krytí nebo související pojištění |
K čemu slouží |
Co ověřit |
| Živelní pojištění nemovitosti |
Kryje sjednané škody například po požáru, vichřici nebo krupobití. |
Které živly smlouva zahrnuje a jak je definuje. |
| Krytí povodně a záplavy |
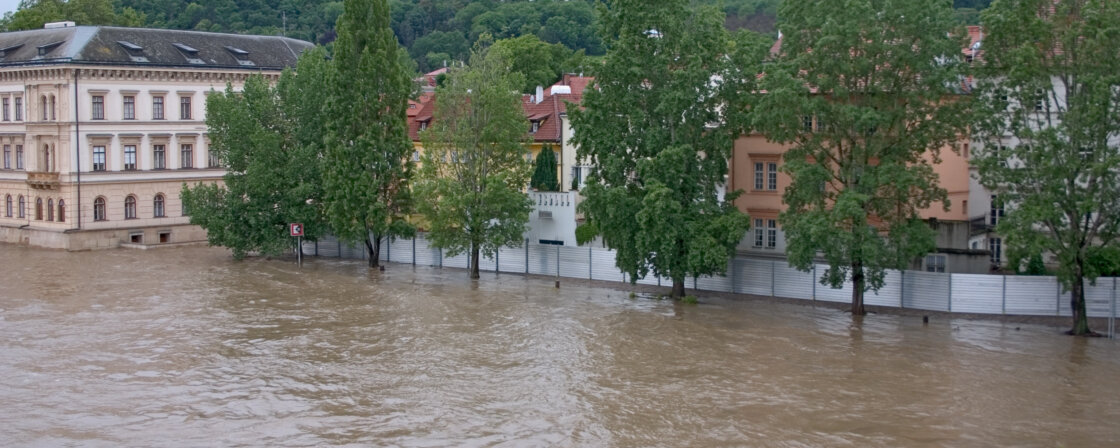
Chrání proti vymezeným způsobům zaplavení nemovitosti. |
Zda jsou zahrnuta obě rizika, jaké mají limity a případnou čekací dobu. |
| Krytí vodovodních škod |
Řeší například škody po úniku vody z potrubí. |
Zda zahrnuje také hledání závady a opravu poškozeného potrubí. |
| Krytí odcizení a vandalismu |
Může chránit stavební součásti před krádeží nebo úmyslným poškozením. |
Požadavky na zabezpečení a podmínky vzniku nároku. |
| Krytí skel a technologií |
Může zahrnovat například rozbití skla, přepětí či poškození vybraných zařízení. |
Zda jsou konkrétní zařízení zahrnuta a proti jakým příčinám poškození. |
| Pojištění domácnosti |
Chrání vybavení a další movité věci. |
Které věci a prostory zahrnuje a jaké má dílčí limity. |
| Pojištění odpovědnosti |
Řeší povinnost nahradit újmu způsobenou jiným osobám. |
Zda zahrnuje odpovědnost z vlastnictví nebo pronájmu nemovitosti. |
Jednotlivá krytí mohou být součástí jednoho balíčku nebo se sjednávat zvlášť. Rozhoduje konkrétní smlouva a pojistné podmínky, nikoli pouze název produktu.
Nejste si jistí, jak rozumět výluce nebo omezení ve své pojistné smlouvě? V naší právní poradně vám pomůžeme posoudit, jaká práva a povinnosti z konkrétního ustanovení vyplývají.
Pojištění nemovitosti vs. domácnosti
Nejčastěji se setkáváme s pojištěním nemovitosti (stavby), které kryje škody na samotné budově, ať už se jedná o rodinný dům, chatu, garáž, případně i byt. Chrání je například proti povodním, požárům, vandalismu či různým přírodním katastrofám. Ochrana pochopitelně nespočívá v tom, že by na ně velká voda či oheň nemohly, ale pokud k tomu dojde a dům lehne popelem, získáte značnou část způsobené škody zpět.
Druhým nejčastějším typem pojištění, které se týká nemovitostí, je pojištění domácnosti. To ale chrání movité věci uvnitř bytu či domu. Typicky sem spadá nábytek, elektronika a osobní věci. Toto pojištění se vztahuje na škody vzniklé například krádeží nebo poškozením majetku.
Často je s těmito typy pojistek také spojováno pojištění odpovědnosti za škodu způsobené třetím osobám.
Při výběru pojištění je důležité zvážit hodnotu nemovitosti a vybavení, rizika spojená s umístěním (např. povodňové oblasti) a specifické potřeby majitele. Pojišťovny nabízí různé balíčky a rozšíření, jako je pojištění proti přírodním katastrofám nebo pojištění odpovědnosti za škody způsobené při pronájmu nemovitosti.
Výběr správného pojištění zajišťuje klidný spánek a ochranu vaší investice. Nestačí ale vybrat pojišťovnu, sjednat pojistku a další roky a desetiletí pouze platit. Je třeba také pravidelně revidovat a aktualizovat smlouvy, aby odpovídaly aktuálním hodnotám a potřebám.
Živelní pojištění nemovitosti: Co si pod ním představit?
Živelní pojištění nemovitosti může zahrnovat například požár, úder blesku, výbuch, vichřici nebo krupobití. Konkrétní seznam se liší podle produktu a zvoleného rozsahu ochrany. Ze samotného označení „živelní“ proto nelze dovodit, že smlouva zahrnuje i povodeň a záplavu.
Samostatně kontrolujte vodovodní škody. Prasklé potrubí představuje jinou příčinu poškození než voda z rozlité řeky nebo přívalového deště. Při porovnávání nabídek proto hledejte konkrétní rizika, jejich definice a limity plnění.
Související služba
Kupujete nebo prodáváte nemovitost?
Zajistíme kompletní právní servis související s koupí či prodejem nemovitosti včetně rezervační smlouvy a úschovy kupní ceny. Pomůžeme i s katastrem nemovitostí a daněmi. Zvládneme to rychle a bezchybně, abyste se o nic nemuseli starat. Zaplatit můžete až po poskytnutí služby.
Chci se poradit
- Při objednání služby přesně víte, co dostanete a kolik vás to bude stát.
- Vše zvládneme on-line nebo osobně v jedné z našich 6 kanceláří.
- 8 z 10 požadavků vyřešíme do 2 pracovních dnů.
- Pro každý právní obor máme specialistu.
Uzavírám pojistnou smlouvu – na co si dát pozor?
Při sjednávání pojistné smlouvy je třeba věnovat pozornost několika klíčovým aspektům. Nejprve si důkladně přečtěte celou smlouvu, včetně všech dodatků psaných drobným písmem. V nich se totiž zpravidla skrývají výluky, které mění situaci. Zásadní je pochopení, co přesně je kryto a co naopak spadá do výluk. Můžete se domnívat, že váš byt je plně chráněn (tedy alespoň po finanční stránce) proti požáru, nicméně výjimka uvedená na deváté straně pojistných podmínek upravuje situace, kdy vám pojišťovna neproplatí nic, neboť požár vzešel od vaší rychlovarné konvice, vašeho nezletilého dítěte či akumulačních kamen, které neodpovídají nejnovější technické specifikaci. Důležité je také ověření limitu pojistného krytí, aby odpovídal hodnotě vaší nemovitosti a majetku.
Spoluúčast definuje vaši finanční odpovědnost v případě škody, proto je třeba jim věnovat zvláštní pozornost. Zjistěte, jakým způsobem a v jaké lhůtě je nutné ohlásit pojišťovně škodu. Nezapomínejte se informovat o případných dodatečných poplatcích a podmínkách automatického obnovení smlouvy.
Zkontrolujte možnosti a pravidla pro změny v pojistné smlouvě. Nakonec nezanedbávejte reputaci a finanční stabilitu pojišťovny, které jsou zárukou její spolehlivosti a schopnosti plnit své závazky v případě pojistných událostí. Pečlivý výběr pojistné smlouvy a pojišťovny vám může ušetřit mnoho problémů v budoucnu. Při pojištění nemovitosti se vyplatí také ověřit zkušenosti s pojištěním nemovitosti jiných zákazníků.
Co vše mohu pojistit?
V případě nemovitosti lze pojistit široký rozsah majetku. Kromě samotného domu můžete pojistit také skleníky, studny, pozemky, zahrady, kůlny, různé boudy a další příslušenství nemovitosti. Je ale dobré na vše myslet a konkrétně ve smlouvě zmínit, abyste nebyli při pojistné události nepříjemně překvapeni. Je důležité konzultovat s pojišťovnou možnosti pojistného krytí, aby byla zajištěna kompletní ochrana vašeho majetku.
Tip na článek
Pojistku nemovitosti lze doporučit v jakékoliv době a za jakékoliv situace. Takovou proklamací by bylo možné toto téma uzavřít. My jsme se ale v našem článku zaměřili se na specifické situace, jakou je například pojištění cizí nemovitosti, pojišťování bytu při sjednávání hypotéky a pojištění domu, který se teprve staví.
Jak mám postupovat v případě pojistné události?
Když nastane pojistná událost (například požár, povodeň či vichřice), základní prioritou je samozřejmě zajistit bezpečnost všech osob a minimalizovat další škody. Co nejdetailněji zdokumentujte rozsah škod, což usnadní vaši komunikaci s pojišťovnou. Vše vyfoťte a učiňte si soupis toho, co je zničené či ztracené.
Pojišťovnu kontaktujte co nejdříve a nahlaste a přesně popište škodu. V této fázi je klíčové dodržovat veškeré instrukce pojišťovny, zejména co se týče oprav a postupů při vyřizování pojistné události. Nekonejte žádné opravy, dokud to pojišťovna neschválí. Zároveň je důležité zachovat všechny doklady související se škodou pro případné vyřizování pojistného plnění. Při správném postupu lze urychlit proces vyřizování pojistné události a minimalizovat komplikace.
Důležité je postupovat podle pokynů pojišťovny a dodržet všechny termíny a požadavky pro nahlášení škody.
Vinkulace pojištění nemovitosti
V některých případech (typicky se jedná o hypotéku) dojde k uplatnění takzvané vinkulace pojistného plnění či vinkulace pojištění nemovitosti. Jde vlastně o omezení dispozičního práva, které v důsledku znamená, že pojistné plnění nebo jiné plnění z pojištění nebude vyplacené účastníkovi pojištění, ale věřiteli účastníka pojištění. Pokud tedy v případě nemovitosti dům vyhoří, peníze z pojistky budou náležet věřiteli (věřitelem může být například banka).
Tip na článek
Cena pojištění nemovitosti je stanovena na základě řady faktorů, které odrážejí rizika spojená s konkrétní nemovitostí. Které z nich jsou neměnné a kdy můžete sami cenu pojistky ovlivnit? Na to jsme se zaměřili v našem dalším článku.
Jakých chyb se vyvarovat při uzavírání pojistky?
Při uzavírání pojistky na nemovitost je zásadní důkladně se věnovat prostudování pojistné smlouvy. Je důležité, abyste plně porozuměli všem podmínkám pojistného krytí, včetně důkladného seznámení se s výlukami z krytí.
Dále je důležité správně ohodnotit hodnotu vašeho majetku. Podcenění hodnoty majetku může vést k podpojištění. V takovém případě vám pojistka nepokryje celou hodnotu škody v případě pojistné události. Naopak přeceňování hodnoty majetku vede k nadpojištění, což může znamenat, že platíte vyšší pojistné než je nutné.
Podpojištění se projeví i u menší škody: Dům má pojistnou hodnotu 8 milionů korun, ale pojistná částka činí pouze 4 miliony. Pokud vznikne krytá škoda za 600 000 korun a uplatní se poměrné krácení kvůli podpojištění, může plnění před odečtením spoluúčasti činit jen 300 000 korun. Jde o zjednodušený model; konkrétní smlouva může krácení vyloučit nebo upravovat podmínky jeho použití jinak.
Rovněž je důležité pravidelně aktualizovat pojistnou smlouvu v případě jakýchkoliv změn, jako jsou rekonstrukce domu nebo přírůstek nového majetku. Tyto změny mohou ovlivnit hodnotu vašeho majetku a tedy i výši pojistného krytí.
Nakonec, nezapomeňte zohlednit všechna rizika spojená s vaší nemovitostí. Každá nemovitost je unikátní a může vyžadovat specifické pojistné krytí. Pečlivě zvažte všechny potenciální rizikové faktory, abyste mohli zajistit, že vaše pojistka bude adekvátně reagovat na všechny možné scénáře.
Vyvarování se výše zmíněných chyb vám může pomoci zajistit, že vaše nemovitost bude správně pojištěna a chráněna před nečekanými událostmi.
Krátí vám pojišťovna plnění kvůli podpojištění a její výpočet vám není jasný? Připravte si smlouvu, pojistné podmínky a vyrozumění o výši náhrady. V právní poradně vám pomůžeme posoudit, zda postup odpovídá sjednaným podmínkám.
Tip na článek
Chcete změnit pojišťovnu kvůli nevyhovujícím podmínkám? Nebo jste objevili nabídku, která je mnohem lepší? Přečtete si, kdy je možné ukončení pojistné smlouvy.
Shrnutí
Pojištění nemovitosti chrání stavbu a její pevné součásti, zatímco pojištění domácnosti se vztahuje na vybavení a další movité věci. Rozsah ochrany určují sjednaná rizika: vedle živelního krytí kontrolujte zejména povodeň, záplavu, vodovodní škody, odcizení a vandalismus. Před podpisem porovnejte výluky, limity, spoluúčast a zahrnutí vedlejších staveb či technologií. Pojistnou částku průběžně aktualizujte, protože podpojištění může snížit náhradu i při částečné škodě. Při pojistné události zajistěte bezpečnost, zabraňte dalším škodám, vše zdokumentujte a událost bez zbytečného odkladu oznamte pojišťovně. U hypotéky ověřte také podmínky výplaty plnění ve vztahu k bance.
Často kladené dotazy
Platí pojištění ihned po podpisu smlouvy?
Nemusí. Rozhoduje sjednaný počátek pojištění a případné další podmínky. U některých rizik, například povodně, může být stanovena čekací doba, během které ještě nárok na plnění nevzniká
Stačí při nahlášení škody fotografie, když nemám účtenky?
Fotografie jsou důležité, ale nemusí samy prokázat hodnotu poškozené věci. Přiložte také dostupné faktury, záruční listy, výpisy plateb nebo jiné podklady. Konkrétní požadavky si ověřte u pojišťovny.
Musím pojišťovně oznámit instalaci fotovoltaiky nebo tepelného čerpadla?
Prověřte oznamovací povinnosti ve smlouvě a změnu s pojišťovnou projednejte. Nová technologie může zvýšit hodnotu majetku a může potřebovat také jiné krytí než samotná stavba.
Co když pojišťovna škodu šetří déle než tři měsíce?
Musí vám v textové podobě sdělit důvody, proč šetření nelze ukončit. Na žádost má poskytnout přiměřenou zálohu, pokud není rozumný důvod ji odepřít. Tři měsíce tedy nejsou automatickou lhůtou pro výplatu celé náhrady.
Do kdy musí pojišťovna vyplatit pojistné plnění?
Není-li splatnost sjednána jinak, plnění je splatné do 15 dnů od skončení šetření. Lhůta se tedy obecně nepočítá od nahlášení škody.