Rychlý přehled: co ovlivňuje cenu pojištění nemovitosti
- Hodnota a typ nemovitosti: vyšší pojistná hodnota obvykle znamená vyšší pojistné.
- Lokalita: význam mohou mít zejména povodňová a další rizika spojená s konkrétním místem.
- Rozsah pojištění: více krytých rizik a vyšší limity zpravidla cenu zvyšují.
- Spoluúčast: vyšší spoluúčast může pojistné snížit, ale při škodě zaplatíte větší část sami.
- Pojistná částka: neměla by být uměle nízká jen kvůli levnější pojistce, protože hrozí podpojištění.
Nejste si jistí, zda pojistná smlouva skutečně chrání váš majetek tak, jak očekáváte? Advokát vám může pomoci prověřit její podmínky, výluky i situace, kdy může pojišťovna pojistné plnění krátit. Nechte si smlouvu zkontrolovat.
Co ovlivňuje pojištění nemovitosti
Kalkulace pojištění nemovitosti vám ukáže, jak se jednotlivé parametry promítají do výsledného pojistného a jak se nabídky různých pojišťoven liší. Cena, kterou zaplatíte za pojistku své nemovitosti, se může lišit v závislosti na výběru pojišťovny. Vyplatí se vám proto provést si kalkulaci pojištění nemovitosti, abyste si zajistili co nejvýhodnější podmínky. K tomu slouží různé srovnávače a kalkulačky, kterých na webu najdete řadu.
Základní faktory, které výši vaší pojistky ovlivňují, jsou ale pro všechny pojišťovny víceméně podobné. Kalkulaci pojištění nemovitosti ovlivňuje:
- Hodnota nemovitosti a vybavení: Vyšší hodnota znamená vyšší pojistnou částku a tím i vyšší cenu pojištění. Hodnotu ovlivňují například použité materiály a velikost nemovitosti, ale také umístění nemovitosti, o kterém si řekneme vzápětí.
- Stáří a stav nemovitosti: Starší domy mohou mít vyšší riziko škod způsobených opotřebením materiálu, což může vést také k vyšším pojistným cenám. Obecně se ale stáří a stav domu může do ceny pojistky propsat jen u určitých pojistných krytí, a to v případě, že mají přímý vliv na odolnost vůči různým vlivům.
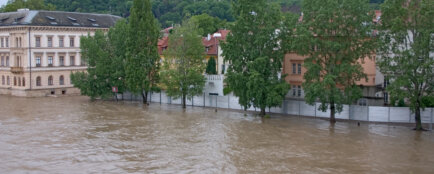
- Umístění nemovitosti: Nemovitosti v záplavových oblastech nebo v oblastech s vyšším rizikem přírodních katastrof mají obvykle vyšší pojistné. Stejně tak lokalita s vyšší kriminalitou může znamenat vyšší cenu pojištění. Cenu nemovitosti může ovlivnit například také prestižní adresa, tedy umístění v takzvané „lepší“ čtvrti. Ta bývá ale na druhou stranu často bezpečnější, takže tento faktor není úplně jednoznačný.
- Typ a využití nemovitosti: Byty v bytových domech mohou mít odlišnou cenu pojištění než rodinné domy. U bytů může hrát roli i patro, ve kterém se byt nachází. Nižší patra na tom jsou v tomto ohledu hůře, protože zde hrozí vyšší riziko vykradení, protečení vody od sousedů, případně i záplav, jedná-li se o záplavovou oblast.
Tip na článek
Tip: Bydlení v bytě může obnášet i tři pojistky současně: pojištění bytové jednotky, pojištění domácnosti a pojištění společných částí domu. Přečtete si proto, jak na pojištění bytů a bytového domu.
- Bezpečnostní opatření: Existence zabezpečovacího systému nebo dalších ochranných prvků může cenu pojištění významně snížit. Hovoříme samozřejmě o rizicích spjatých s trestnou činností.
- Předchozí pojistné historie: Majitelé, kteří v minulosti často čerpali z pojištění, mohou čelit vyšším pojistným kvůli zvýšenému riziku.Tento princip se ale typicky uplatňuje u jiných typů pojištění (havarijní) a u pojištění nemovitostí se s ním spíše nesetkáváme.
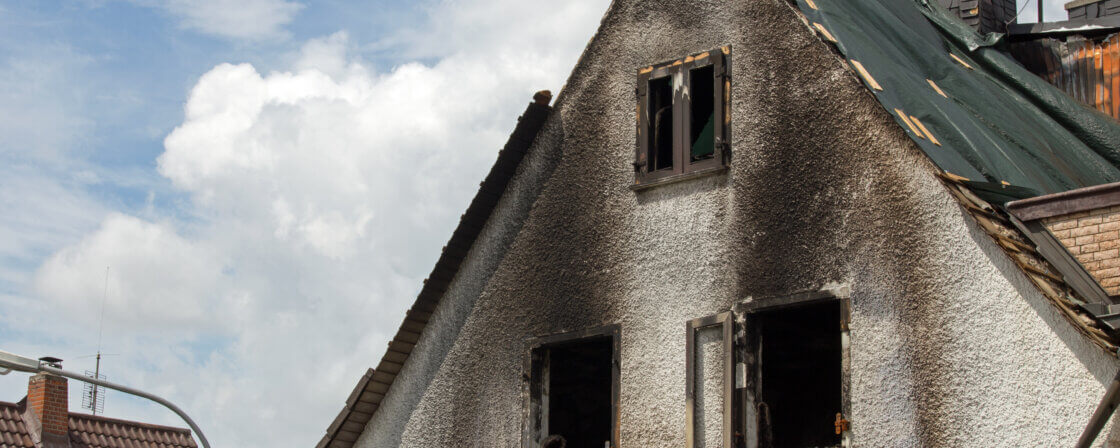
- Specifika konstrukce: Materiál a kvalita stavby mohou ovlivnit riziko poškození. Například dřevostavby mohou být považovány za vyšší riziko ohně.
- Účel využití: Komerčně využívané nemovitosti mohou mít vyšší pojistné kvůli zvýšenému provozu a riziku škod.
- Doplňková krytí: Cena se zvyšuje typicky s přidáním dalších krytí, jako je pojištění přírodních rizik nebo pojištění odpovědnosti za škody způsobené třetím osobám.
- Výše pojistného plnění a spoluúčast: Jedná se o vůbec nejdůležitější položku, která výslednou výši pojistky ovlivní. Výše plnění je ovšem dána kombinací faktorů předchozích a je v nich již obsažena. Míra spoluúčasti na likvidaci škody je podstatnou složkou ceny: čím je spoluúčast vyšší, tím méně platíte preventivně.
Související služba
Řešení právního problému na míru
Vyřešte libovolný právní problém s týmem Dostupného advokáta! Do 24 hodin vám navrhneme řešení vaší situace a spočítáme, kolik vás to bude stát. Cena za vypracování návrhu je 390 Kč. Když si u nás navržené služby objednáte, máte vypracování návrhu zdarma.
Chci pomoct
- Při objednání služby přesně víte, co dostanete a kolik vás to bude stát.
- Vše zvládneme on-line nebo osobně v jedné z našich 6 kanceláří.
- 8 z 10 požadavků vyřešíme do 2 pracovních dnů.
- Pro každý právní obor máme specialistu.
Každý z těchto činitelů může přispívat k individuálně stanovené ceně pojištění. Uvedené faktory nemusejí mít vliv u všech pojišťoven, a je proto dobré vyzkoušet kalkulaci u různých pojišťovacích institucí.
Kalkulačky pojištění slouží k rychlému a snadnému odhadu ceny pojištění nemovitosti. Umožňují zadat různé parametry nemovitosti, jako jsou velikost, umístění, hodnota a typ stavby, a na základě těchto informací poskytnou přibližný odhad pojistného. Řada pojišťoven umožňuje zadat kalkulaci na svých stránkách ještě předtím, než s nimi vstoupíte do přímého jednání. Často vám ale výsledná částka přijde až po zadání vašich osobních kontaktů, takže se vyjednávání s pojišťovacím agentem přece jen nevyhnete.
Při výběru pojišťovny je důležité nejen zohlednit cenu, ale také kvalitu krytí. Pro získání nejvýhodnějšího pojištění nemovitosti je potřeba porovnat nabídky různých pojišťoven, abyste našli tu, která vám poskytne nejlepší poměr mezi cenou a krytím.
Kolik stojí pojištění nemovitosti?
Na otázku, kolik stojí pojištění nemovitosti, neexistuje jedna univerzální částka. Výsledné pojistné se stanovuje individuálně podle hodnoty a typu nemovitosti, jejího umístění, zvolených rizik, limitů pojistného plnění a spoluúčasti. Proto se mohou cenově lišit nejen dvě různé nemovitosti, ale také nabídky na stejný dům nebo byt od různých pojišťoven. Konkrétní cenu proto zjistíte až z individuální kalkulace.
Tip na článek
Tip: Pojištění nemovitosti typicky uzavíráte v okamžiku, kdy se stáváte vlastníkem nemovitosti, neboť chrání váš majetek proti nepředvídatelným událostem jako jsou požáry, povodně, krádeže či jiné škody. Existují různé typy pojištění, které odpovídají specifickým potřebám a typům nemovitostí. Jakou pojistku vybrat a jak proces pojišťování probíhá? Na to se zaměříme v našem samostatném článku.
Jak vybrat tu správnou pojišťovnu?
Při výběru vhodné pojišťovny řadu lidí ovlivňuje především částka, kterou budou platit. Je ale důležité zohlednit také finanční stabilitu pojišťovny, rozsah nabízeného krytí, kvalitu zákaznického servisu či zkušenosti ostatních klientů. Zkuste si také zjistit, jak rychle a efektivně pojišťovna vyřizuje pojistné události.
Jak ovlivnit výši pojistky?
Stáří a umístění nemovitosti už neovlivníte. Do určité míry můžete ovlivnit její fyzický stav. Existují ale další činitelé, s jejichž využitím můžete s výší pojistky zahýbat.
Pro dosažení nižší ceny pojistky můžete:
- Zvážit vyšší spoluúčast: S vyšší spoluúčastí na škodách se pojistné může snížit.
- Zlepšit bezpečnostní opatření: Instalace bezpečnostních systémů může snížit riziko a tím i cenu pojistného.
- Optimalizovat pojistné krytí: Zvažte, zda potřebujete všechny nabízené pojistné produkty. Na druhou stranu je ale klíčové neobětovat nezbytné aspekty krytí pro dosažení nižší ceny pojistného.
- Pravidelně revidovat pojistnou smlouvu: Aktualizace smlouvy může odhalit nepotřebná krytí.
- Využít slevy a akce: Některé pojišťovny nabízí slevy pro nové klienty nebo při online sjednání pojistky.
- Porovnat nabídky různých pojišťoven: Jak jsme již zmiňovali, využití online srovnávačů může pomoci najít výhodnější nabídku.
Dávejte pozor na podpojištění a nadpojištění
Nepodceňujte problematiku podpojištění a nadpojištění nemovitosti. Podpojištění nastává, když je pojistná částka nižší než skutečná hodnota nemovitosti nebo majetku. Můžete se sice radovat, že namísto dvou tisíc ročně zaplatíte pouze tisícovku, nicméně v případě škody může pojišťovna vyplatit pouze část nákladů na opravu nebo obnovu, což může znamenat finanční ztrátu mnohonásobně větší.
Na druhé straně nadpojištění znamená, že pojistná částka je vyšší než skutečná hodnota nemovitosti. I když to může na první pohled vypadat jako výhoda, ve skutečnosti majitel platí vyšší pojistné za krytí, které nepotřebuje. Pojišťovna v případě škody vyplatí náhradu pouze do výše skutečné hodnoty majetku.
Správné stanovení hodnoty nemovitosti a majetku je tedy klíčové pro efektivní pojištění. Je doporučeno pravidelně aktualizovat hodnotu nemovitosti v pojišťovací smlouvě, zvláště po významných změnách, jako jsou renovace nebo rozšíření majetku.
Podpojištění upravuje také občanský zákoník. Je-li při pojistné události pojistná částka nižší než pojistná hodnota majetku, pojistné plnění se standardně snižuje ve stejném poměru, pokud si strany nesjednaly, že ke krácení nedojde.
Typická chyba vzniká po větší rekonstrukci nebo výrazném růstu hodnoty nemovitosti: majitel upraví dům, ale pojistnou částku ve staré smlouvě už neaktualizuje. Několik let pak platí zdánlivě výhodné pojistné, dokud při větší škodě nezjistí, že je nemovitost podpojištěná.
Pojišťovna vám kvůli podpojištění zkrátila plnění nebo se neshodnete na tom, kolik má za škodu vyplatit? Proberte svůj případ s advokátem. Pomůžeme vám posoudit pojistnou smlouvu, podmínky i postup pojišťovny.
Pojištění nemovitosti v záplavové oblasti
Již jsme zmínili, že umístění domu v záplavové oblasti může s výší pojistky podstatně zamávat. Při pojištění nemovitosti v záplavové oblasti je důležité zvolit pojišťovnu, která nabízí speciální krytí pro rizika spojená s povodněmi.
Zvažte také přijetí preventivních opatření, jako je zabezpečení proti povodním nebo výstavba výše nad zemí, která mohou snížit riziko a tím i náklady na pojištění. Pojištění nemovitosti v záplavové oblasti je jedním z těch, která se vám opravdu mohou vyplatit.
Jak se vyvarovat zbytečně vynaložených částek za platbu pojištění?
Pro zjištění nejvýhodnějšího pojištění vaší nemovitosti především zhodnoťte své potřeby a reálná rizika, která nemovitosti hrozí. Opravdu je nutné pojišťovat proti povodním vilu, která stojí na nejvyšším místě města?
A když jsme u těch povodní: tušíte, jaký je rozdíl mezi záplavou a povodní? Povodeň je zaplavení území vodou, která se vylila ze břehů vodních toků nebo vodních nádrží (přehrad a rybníků), nebo která tyto břehy a hráze protrhla. Záplava je naproti tomu je vytvoření souvislé vodní plochy, která po určitou dobu stojí nebo proudí a může být způsobena i z jiných zdrojů než vodních toků, např. v důsledku tání ledu. Dva pojmy, které znějí většině lidí zaměnitelně, mohou být v kontextu likvidace škody zcela klíčové. Nepodceňujte proto ani četbu vysvětlivek jednotlivých pojmů a ptejte se přesně, co vaše pojistka zahrnuje. Zvažte také konzultaci s jiným (nejlépe nezávislým) pojišťovacím agentem, než je ten, který zastupuje konkrétní pojišťovnu a je v jeho zájmu vám prodat co nejrozsáhlejší pojistku.
Pokud chcete získat nejvýhodnější pojištění nemovitosti, doporučujeme pravidelně revidovat svou pojistnou smlouvu a zvážit optimalizaci pojistného krytí, které opravdu potřebujete.
Tip na článek
Tip: Ověřte si u svého SVJ, jakým způsobem je pojištěn váš dům. Platí totiž, že pokud je sjednáno opravdu dobré pojištění celého domu, nemusí být už další pojištění samotné bytové jednotky potřeba. Pojištění bytové jednotky ovšem vyžadují banky při sjednávání hypotéky na koupi bytu. V takovém případě odkaz na pojistku domu rozhodně nestačí. Navíc se v případě hypotéky doporučuje oddělit od pojistky bytu i pojistku domácnosti (tj. neuzavírat obě jako celek), abyste s nimi mohli lépe disponovat.
Jak probíhá placení pojistky?
Obecně probíhá placení pojistky probíhá buď měsíčně, čtvrtletně, pololetně nebo ročně, záleží na dohodě s pojišťovnou. U pojištění nemovitostí se ale nejčastěji setkáváme s roční platbou, která bývá na žádost rozložena do dvou pololetních plateb.
V případě, že zapomenete zaplatit pojistné, může dojít k pozastavení pojistné ochrany. Pojišťovny zpravidla posílají připomenutí před datem splatnosti pojistky a upomínku, pokud nebyla pojistka řádně zaplacena. Obvykle také poskytují určité období tolerance, během kterého lze pojistné doplatit bez ztráty krytí. Pokud však nedojde k úhradě ani po uplynutí tohoto období, může být pojistná smlouva ukončena a v případě škody nebudete mít nárok na pojistné plnění. Doporučuje se nastavit automatické platby, aby se předešlo zapomenutí platby.
Tip na článek
Chcete změnit pojišťovnu kvůli nevyhovujícím podmínkám? Nebo jste objevili nabídku, která je mnohem lepší? Přečtete si, kdy je možné ukončení pojistné smlouvy.
Shrnutí
Cena pojištění nemovitosti není jednotná a pojišťovny ji stanovují podle konkrétní nemovitosti a nastavení smlouvy. Výši pojistného ovlivňuje zejména hodnota a typ nemovitosti, lokalita, konstrukce a stav stavby, rozsah krytých rizik, pojistná částka, limity a spoluúčast. Nižší cenu lze získat například vyšší spoluúčastí, úpravou rozsahu krytí nebo porovnáním nabídek, neměla by však být vykoupena příliš nízkou pojistnou částkou. U podpojištění totiž může být pojistné plnění poměrně kráceno. Pojistnou smlouvu je proto vhodné pravidelně kontrolovat a aktualizovat zejména po rekonstrukci nebo jiné změně hodnoty nemovitosti. Důležité je také hlídat placení pojistného, protože jeho neuhrazení může vést k přerušení a následně i zániku pojištění.
Často kladené dotazy
Kolik stojí pojištění nemovitosti?
Jednotná cena neexistuje. Záleží na hodnotě a typu nemovitosti, lokalitě, rozsahu pojištění, limitech a spoluúčasti.
Je pojištění domu dražší než pojištění bytu?
Může být, protože cenu ovlivňuje hodnota, velikost, konstrukce i konkrétní rizika. Rozhodující je vždy individuální kalkulace.
Zlevní pojištění vyšší spoluúčast?
Vyšší spoluúčast může cenu pojistného snížit. Při škodě ale větší část nákladů zaplatíte sami.
Musím po rekonstrukci upravit pojistnou smlouvu?
Je vhodné ověřit, zda rekonstrukce nezvýšila pojistnou hodnotu nemovitosti. Jinak může vzniknout riziko podpojištění.
Proč mají dvě pojišťovny na stejný dům rozdílnou cenu?
Každá pojišťovna používá vlastní způsob vyhodnocování rizik, sazby, limity, výluky a možnosti připojištění.