Požaduje po vás někdo náhradu škody nebo vám pojišťovna odmítla vyplatit pojistné plnění? Naši advokáti prověří vaši situaci, pojistnou smlouvu i oprávněnost požadované náhrady a pomohou vám domoci se vašich práv.
Co je pojištění odpovědnosti za škodu?
Jednoduše řečeno jde o pojistku na způsobenou škodu třetí osobě. Takže pokud neúmyslně způsobíte někomu jinému újmu na zdraví, majetku nebo financích, pojišťovna za vás tuto škodu uhradí. Samozřejmě v rámci sjednaných podmínek. Součástí pojištění může být také spoluúčast, tedy částka, kterou v případě škody zaplatíte ze svého. Některé pojišťovny ale nabízejí i pojištění bez spoluúčasti. Při výběru pojistky si proto vždy ověřte, jak vysoká spoluúčast se vás týká a jaký je maximální limit pojistného plnění.
U pojištění odpovědnosti za škodu se typicky rozlišují dva základní druhy. Tím prvním je pojištění odpovědnosti v běžném občanském životě, to se vztahuje na každodenní život mimo práci nebo podnikání. Druhým typem je potom pojištění odpovědnosti za škodu zaměstnance, které se vztahuje na škody způsobené v zaměstnání. My se nyní zaměříme na občanskou odpovědnost, tedy na situace, které se mohou jednoduše stát každému z nás.
Co říká o odpovědnosti za škodu občanský zákoník
Pojištění odpovědnosti má svůj právní základ v občanském zákoníku. Zákon rozlišuje několik typů odpovědnosti, které si můžete pojistit. Jde o:
- Odpovědnost za vlastní jednání
- Odpovědnost za děti
- Odpovědnost za zvíře
- Odpovědnost za věc nebo stav (např. pád sněhu ze střechy)
Základní princip je jednoduchý: Pokud druhému způsobíte škodu porušením své právní povinnosti, musíte tuto škodu nahradit. A právě proti tomuto riziku se můžete pojistit, aby za vás škodu případně uhradila pojišťovna.
Související služba
Potřebujete radu právníka?
My vám ji poskytneme do 48 hodin, aniž byste kamkoliv museli. Stačí vyplnit náš online formulář a zaslat nám svůj dotaz.
Jdu se zeptat
- Při objednání služby přesně víte, co dostanete a kolik vás to bude stát.
- Vše zvládneme on-line nebo osobně v jedné z našich 6 kanceláří.
- 8 z 10 požadavků vyřešíme do 2 pracovních dnů.
- Pro každý právní obor máme specialistu.
Co kryje pojištění odpovědnosti a kdy se vám vyplatí?
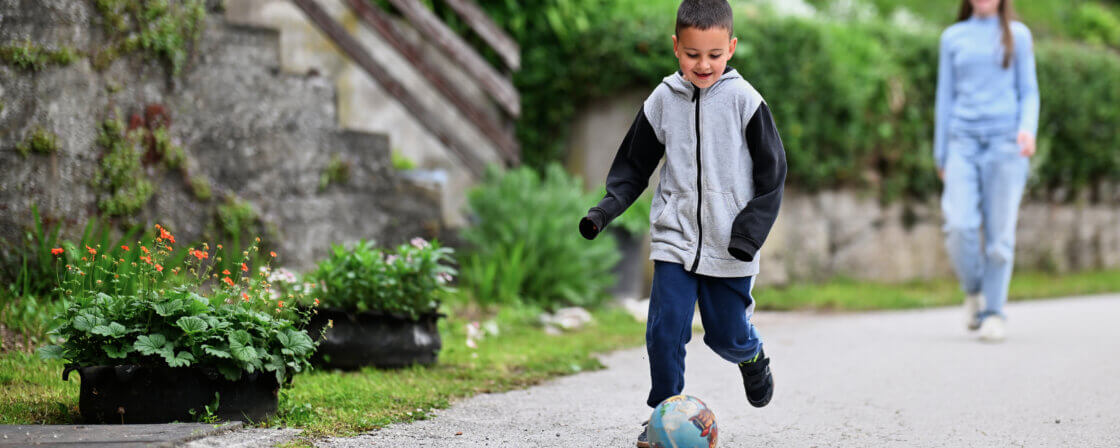
Pojištění odpovědnosti za škodu v běžném občanském životě kryje škody, které způsobíte vy, vaše dítě, zvíře či věc neúmyslně, a to při běžných činnostech. Typicky se tedy jedná například o situace, kdy si vaše dítě hraje s míčem a rozbije sousedům okno. Nebo když při návštěvě u přátel převrhnete sklenici s červeným vínem na novou drahou sedačku. Případně když vám pes vytrhne vodítko, vběhne do silnice a způsobí dopravní nehodu. Pojištění odpovědnosti za škodu ale oceníte i ve chvíli, kdy na dovolené srazíte na sjezdovce jiného lyžaře.
Pojištění v těchto případech pokrývá náhradu škody poškozenému (ať už fyzické, nebo právnické osobě), případné náklady na právní zastoupení, pokud se nedokážete společně dohodnout a váš spor se dostane až k soudu.
Velkou výhodou pojištění odpovědnosti je, že se často nemusí vztahovat jen na vás. U řady pojišťoven totiž chrání také další členy společné domácnosti, například manžela, manželku, partnera, partnerku nebo děti. Některé pojistky počítají i s dětmi, které kvůli studiu bydlí mimo domov. Pojištění může pokrývat také škody způsobené vaším domácím mazlíčkem. Před sjednáním si ale vždy ověřte, kdo přesně je pojištěný a zda se pojistka vztahuje i na všechny členy vaší domácnosti.
Rozsah pojistného krytí se standardně pohybuje v řádu milionů korun, výše limitu pak klasicky zásadně ovlivní výši pojistného.
Rozbité věci u souseda: Kdo hradí škodu?
Stačí chvilka nepozornosti a při návštěvě sousedů převrhnete drahou vázu, rozbijete televizi nebo poškodíte nábytek. Škoda způsobená sousedovi – kdo ji vlastně platí? Obecně platí, že škodu musí nahradit ten, kdo za ni podle zákona odpovídá. Pokud tedy například vlastní neopatrností shodíte sousedovu televizi, může po vás soused požadovat náhradu vzniklé škody.
Situace se komplikuje, pokud škodu způsobí dítě. Rodiče za ni totiž nemusí odpovídat automaticky. Záleží na věku dítěte, jeho schopnostech a také na tom, zda někdo nezanedbal povinnost dohledu.
A co když máte pojištění odpovědnosti za škodu? V takovém případě může náhradu uhradit pojišťovna, pokud za škodu právně odpovídáte a událost spadá do sjednaného krytí. Neznamená to však, že soused automaticky dostane peníze na úplně novou televizi. Při určení výše náhrady se vychází ze skutečné škody, přičemž se zohledňuje také hodnota věci před poškozením a účelné náklady na její opravu.
Pokud tedy u souseda něco rozbijete, škodu zdokumentujte a co nejdříve kontaktujte pojišťovnu. Vyhnete se tak situaci, kdy bez předchozího posouzení uznáte nepřiměřeně vysoký nárok.
Vyžadují-li to okolnosti případu nebo zvyklosti soukromého života, je každý povinen počínat si při svém konání tak, aby nedošlo k nedůvodné újmě na svobodě, životě, zdraví nebo na vlastnictví jiného.
V jakých případech za vás pojišťovna škodu neuhradí?
Ne všechny škody bývají automaticky kryté. Pojišťovny ve svých smluvních podmínkách běžně uvádějí výjimky, které si před podepsáním smlouvy pečlivě přečtěte. Mezi nejčastěji výluky patří:
- Škoda způsobená úmyslně
- Škoda vzniklá pod vlivem alkoholu nebo návykových látek
- Škoda na věcech vypůjčených nebo pronajatých
- Škoda mezi členy jedné domácnosti
- Profesní činnost (to už kryje profesní pojištění)
Také rozhodně doporučujeme ověřit si, zda sjednané pojištění odpovědnosti za škodu platí i mimo Českou republiku. Protože pokud cestujete do zahraničí (například lyžovat do Rakouska), pak vám může způsobení škody (například úraz jiného lyžaře) celou situaci značně zkomplikovat, pokud nemáte zajištěné odpovídající pojištění. Většina moderních pojistek odpovědnosti však dnes již platí v rámci celé Evropské unie, některé dokonce i celosvětově.
Konkrétní situace, kdy vás pojištění odpovědnosti za škodu může zachránit
Rozlité víno na drahém koberci u známých
Při návštěvě u přátel si v jednu chvíli můžete užívat večírek a v druhé řešit, že vám omylem spadla sklenice červeného vína na světlý vlněný koberec, který si přátelé dovezli z dovolené v Maroku. Jenže skvrna nejde vyčistit a koberec je znehodnocený, takže přátelé požadují náhradu škody ve výši 30 000 Kč. Pojištění odpovědnosti za škodu v tomto případě kryje úhradu vzniklé škody. Po nahlášení a doložení faktur pojišťovna škodu proplatí, a vy tak ušetříte nemalé peníze i dobré vztahy.
Dítě na návštěvě rozbije televizi
Vaše desetileté dítě je na návštěvě u spolužáka. Při hraní s míčem trefí LCD televizi, která se rozbije. Rodiče požadují náhradu škody ve výši 18 000 Kč. Díky pojištění občanské odpovědnosti je škoda pokryta – pojišťovna celou částku vyplatí poškozeným. Kdybyste pojištění neměli, náhradu byste museli uhradit z vlastní kapsy.
Pes způsobí dopravní nehodu
Při venčení psa vám mazlíček uteče z vodítka a vběhne do silnice. Řidič ve snaze zabránit střetu strhne řízení a poškodí svůj vůz. Náklady na opravu vozu i odtah činí téměř 70 000 Kč. Jelikož máte pojištění odpovědnosti v běžném občanském životě, pojišťovna celou škodu uhradí za vás. Tento typ pojistky se totiž vztahuje i na škody způsobené domácími mazlíčky.
Tip na článek
Vylitá káva do notebooku nebo nabourané firemní auto? I to jsou situace, ze kterých vám pomůže pojištění odpovědnosti zaměstnance. Více se o něm dočtete v našem článku.
Sražený cyklista na kolečkových bruslích
Na cyklostezce nedobrzdíte a srazíte projíždějícího cyklistu. Cyklista má zlomenou klíční kost a poškozené kolo. Léčba i oprava kola znamenají náklady ve výši více než 100 000 Kč. Kdybyste neměli pojištění odpovědnosti za škodu, museli byste vše hradit sami. Díky tomu, že jste krytí, pojišťovna převezme náklady za vás.
Poškození sousedova auta při stěhování
Při stěhování nábytku omylem narazíte rohem skříně do sousedova zaparkovaného auta a způsobíte promáčklinu na dveřích. Oprava vyjde na 12 000 Kč. Pokud máte sjednáno pojištění odpovědnosti v běžném občanském životě, škodu uhradí pojišťovna a vy se vyhnete sporům se sousedem.
Nešťastný karambol na sjezdovce v Alpách
Během zimní dovolené v Rakousku nechtěně srazíte na sjezdovce jiného lyžaře, který si zlomí nohu. Náklady na léčbu, hospitalizaci a ušlou mzdu se vyšplhají na několik tisíc eur. Díky tomu, že vaše pojištění občanské odpovědnosti platí i v zahraničí, pojišťovna veškeré náklady pokryje. Bez pojištění byste museli čelit nejen finančním výdajům, ale i možnému trestnímu oznámení.
K čemu je tedy dobré pojištění odpovědnosti? Především vás chrání před tím, abyste museli nečekanou náhradu škody hradit ze svých úspor. I zdánlivě drobná nehoda totiž může vést k vysokým nákladům, zejména pokud při ní dojde ke zranění člověka nebo poškození drahého majetku.
Příklad z naší advokátní praxe
Řešili jsme například případ klientky, která v pronajatém bytě nešťastnou náhodou vytopila sousedy. Voda poškodila podlahu a část vybavení jejich bytu a sousedé požadovali náhradu ve výši téměř 90 000 Kč. Klientka měla sjednané pojištění odpovědnosti, pojišťovna však plnění odmítla s odkazem na výluku týkající se pronajatých věcí.
Po prostudování pojistné smlouvy jsme zjistili, že se tato výluka vztahovala na věci pronajaté klientce, nikoliv na majetek sousedů. Připravili jsme proto právně odůvodněné námitky proti zamítnutí pojistného plnění a doložili, proč škoda odpovídala sjednanému krytí.
Pojišťovna následně své původní rozhodnutí přehodnotila a uznala nárok na náhradu prokázané škody. Klientka tak nemusela hradit celou částku ze svých prostředků.
Podobné spory ukazují, že samotné odmítnutí ze strany pojišťovny ještě nemusí znamenat, že na pojistné plnění nemáte nárok. Rozhodující je správný výklad smlouvy a právní argumentace.
Jak postupovat při škodě?
Pokud dojde k situaci, která by mohla být krytá pojištěním, neodkladně jednejte. V první řadě škodu zdokumentujte, pořiďte fotografie a zajistěte si případné svědky. Co nejdříve také kontaktujte svou pojišťovnu. Následně vyplníte formulář o hlášení škody a doložíte potřebné dokumenty, například faktury, odhady, zdravotnickou dokumentaci nebo fotografie.
Pojišťovna poté posoudí okolnosti události a rozhodne, zda a v jaké výši poskytne pojistné plnění. Důležité je také se s poškozeným předem nedohodnout na konkrétní náhradě bez konzultace s pojišťovnou. Mohli byste totiž uznat nárok, který pojištění vůbec nekryje nebo který je vyšší, než odpovídá skutečné škodě.
Shrnutí
Pojištění odpovědnosti za škodu v běžném občanském životě představuje důležitou ochranu před finančními následky nečekaných událostí. Může vám pomoci například při vytopení sousedů, poškození cizího majetku, úrazu způsobeném při sportu nebo škodě, kterou způsobí vaše domácí zvíře. V závislosti na pojistných podmínkách se může vztahovat také na další členy domácnosti nebo na události v zahraničí. Při sjednávání je důležité sledovat především limit pojistného plnění, výši spoluúčasti, územní platnost a případné výluky.
Nezapomínejte však, že pojištění odpovědnosti neznamená automatické proplacení každé škody. Nejprve musí existovat právní povinnost újmu nahradit a konkrétní událost musí spadat do rozsahu sjednaného pojištění. Pokud škoda vznikne, důkladně ji zdokumentujte, včas informujte pojišťovnu a bez předchozí konzultace neuznávejte sporné nároky. Jestliže pojišťovna plnění odmítne nebo po vás někdo požaduje nepřiměřenou náhradu, může vám právní posouzení pomoci předejít zbytečným výdajům i vleklému sporu.
Často kladené otázky
Co kryje pojištění odpovědnosti za škodu?
Kryje oprávněné nároky na náhradu újmy, kterou způsobíte jiným lidem na zdraví, majetku nebo financích, a to v rozsahu sjednané smlouvy.
Je pojištění odpovědnosti za škodu povinné?
Pojištění odpovědnosti v běžném občanském životě je dobrovolné.
Platí pojistka na blbost i na škody způsobené dětmi?
Může, pokud pojistka zahrnuje příslušnou odpovědnost. Záleží také na tom, zda podle zákona vznikla povinnost škodu nahradit.
Kryje pojištění odpovědnosti škody způsobené psem?
Zpravidla ano, pokud smlouva zahrnuje odpovědnost za domácí zvířata a škoda není vyloučená z pojištění.
Proplatí pojišťovna rozbitý půjčený telefon?
Ne vždy. Škody na vypůjčených věcech bývají z běžného krytí vyloučené a mohou vyžadovat rozšířené pojištění.
Platí pojištění odpovědnosti také v zahraničí?
Záleží na územní platnosti sjednaného pojištění. Některé pojistky kryjí škody v Evropě, jiné i po celém světě.
Co když pojišťovna odmítne náhradu škody?
Vyžádejte si písemné zdůvodnění, porovnejte jej s pojistnými podmínkami a podejte odůvodněné námitky. Pokud neuspějete, zvažte právní pomoc.